Au moment de signer un contrat pour une ancienne, un seul paramètre change radicalement l’indemnisation future : la façon dont la valeur du véhicule est fixée. Deux options coexistent sur le marché français, la valeur déclarée par l’assuré et la valeur agréée après expertise. L’une est rapide, l’autre engage contractuellement l’assureur sur un montant précis. Comprendre cette différence évite une mauvaise surprise le jour d’un sinistre et permet de choisir une couverture réellement adaptée à un patrimoine roulant.
Réponse directe : La valeur déclarée est une estimation libre fournie par l’assuré, que l’assureur peut contester après sinistre. La valeur agréée résulte d’une expertise contradictoire validée en amont : le montant d’indemnisation est fixé au contrat et s’impose à l’assureur, sous réserve des conditions prévues.
Valeur déclarée ou valeur agréée : quelle différence pour assurer un véhicule de collection ?
La valeur déclarée est le montant que vous indiquez vous-même à l’assureur au moment de la souscription. Elle sert de base théorique à la cotisation et au plafond d’indemnisation. Mais ce chiffre n’engage pas l’assureur : en cas de sinistre, un expert mandaté par la compagnie peut réévaluer le bien à la baisse selon sa valeur réelle au jour du dommage.
La valeur agréée, elle, résulte d’une expertise réalisée en amont par un expert reconnu. Le rapport est transmis à l’assureur qui, s’il l’accepte, inscrit cette valeur au contrat. Ce montant devient alors contractuellement opposable : il constitue la base d’indemnisation en cas de perte totale, sans discussion sur la cote au jour du sinistre.
La distinction est essentielle pour une assurance pour voiture de collection, car la valeur d’un véhicule ancien dépend fortement de son état, de sa rareté et des évolutions du marché, autant de paramètres qu’une simple déclaration ne suffit pas à documenter.
Deux critères structurent la comparaison : la sécurité juridique de l’indemnisation d’une part, la lourdeur des démarches préalables de l’autre. Ces deux dimensions guident l’ensemble des arbitrages présentés dans la suite de l’article.
Pour un même véhicule, par exemple un coupé ancien dont la cote de marché se situe autour d’un certain montant, un sinistre total donne lieu à deux issues différentes selon le mode retenu. Avec une valeur déclarée surévaluée, l’expertise après sinistre ramènera l’indemnisation à la valeur réelle estimée. Avec une valeur agréée validée en amont par expertise, le montant inscrit au contrat sert de référence, sous réserve des franchises et conditions prévues.
Comment fonctionne la valeur agréée après expertise ?
La valeur agréée repose sur une démarche contradictoire. Un expert en automobile, souvent spécialisé dans les véhicules anciens, examine le véhicule, étudie son historique, son état mécanique et de carrosserie, les éventuelles restaurations, la rareté du modèle et sa cote de marché. Il remet ensuite un rapport chiffré et motivé.
Ce rapport est transmis à l’assureur qui, après analyse, peut l’accepter en l’état, demander des compléments ou proposer un ajustement. Une fois la valeur acceptée par les deux parties, elle figure au contrat et devient la base d’indemnisation en cas de perte totale. L’expertise est généralement à la charge de l’assuré, et son coût varie selon le véhicule et le professionnel sollicité.
Les conditions d’application de la valeur agréée dépendent du contrat. Les assureurs spécialisés demandent souvent que le véhicule bénéficie de conditions de conservation adaptées (garage fermé, kilométrage limité, usage de loisir) et qu’il relève du statut de véhicule de collection. Selon les FFVEcritères FFVE carte grise collection, le véhicule doit notamment avoir été construit ou immatriculé il y a plus de 30 ans, et une attestation est généralement requise pour obtenir la mention sur la carte grise.
- Préparation du dossier
Rassembler la carte grise, l’historique du véhicule, les factures de restauration, les photos détaillées et les éléments attestant de l’authenticité ou de la rareté.
- Examen physique du véhicule
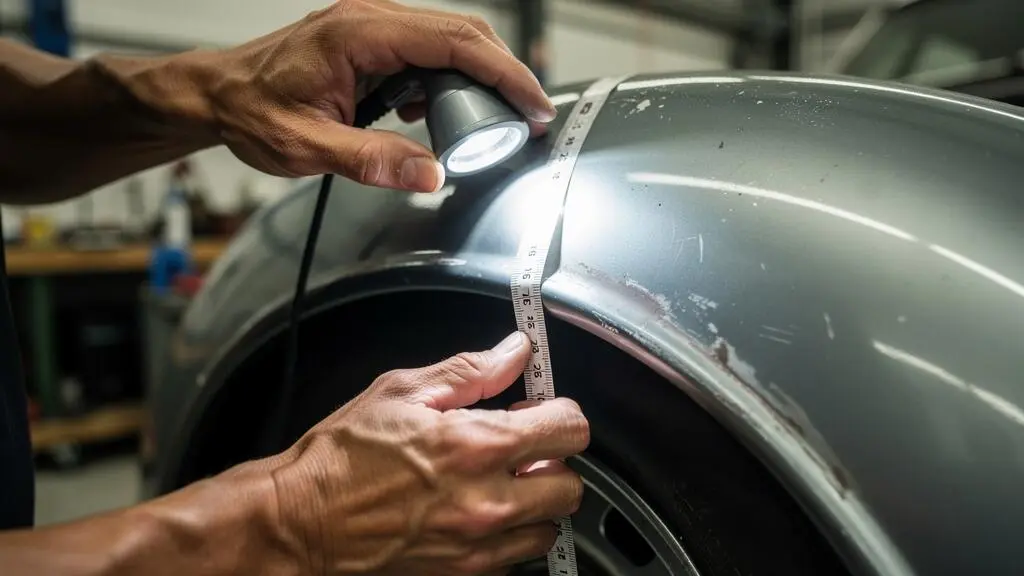
L’expert inspecte la carrosserie, la mécanique, l’intérieur et vérifie la cohérence des numéros d’identification.
- Analyse comparative de marché
Il confronte l’état du véhicule aux ventes récentes de modèles comparables et aux cotes de référence.
- Remise du rapport
Le document détaille la méthode, les constats et la valeur proposée. Il est transmis à l’assureur pour validation contractuelle.
Rigueur de l’expertise : un rapport d’évaluation surévalué peut être contesté au moment du sinistre. Un avocat spécialisé rappelle que l’expertise fondant la valeur agréée ne doit jamais relever de la complaisance, sous peine de voir l’indemnisation réduite ou refusée.
La valeur déclarée suffit-elle pour une indemnisation correcte ?
La valeur déclarée séduit par sa simplicité : pas d’expertise à organiser, pas de frais initiaux, une souscription rapide. Mais ce confort apparent cache une fragilité contractuelle. En l’absence d’accord formalisé sur la valeur, c’est le principe indemnitaire général qui s’applique au moment du sinistre.
Ce principe est posé par le principe indemnitaire du Code des assurances : l’indemnité versée par l’assureur ne peut pas dépasser la valeur du bien au moment du sinistre. Autrement dit, même si vous avez déclaré un montant élevé lors de la souscription, l’expertise post-sinistre peut aboutir à une indemnisation inférieure si la valeur réelle estimée est plus basse.
Le risque principal est donc la sous-indemnisation. Pour un véhicule rare dont la cote évolue vite, ou dont la valeur dépend fortement d’un état exceptionnel, cette approche peut créer un écart significatif entre ce que l’assuré imaginait percevoir et le montant effectivement versé. À l’inverse, pour un véhicule courant au prix facilement vérifiable sur le marché, l’écart peut rester modéré.
Scénario comparatif : prenons une berline ancienne dont le propriétaire a déclaré 25 000 € à la souscription. Après un sinistre total, l’expert de l’assureur estime la valeur de marché à 18 000 € au regard de l’état constaté et des ventes récentes de modèles équivalents. L’indemnisation s’alignera sur cette valeur réelle, et non sur la déclaration initiale. Avec une valeur agréée validée en amont, le montant contractuel aurait servi de référence directe, sous réserve des conditions du contrat.
Comparaison des deux modes de valorisation
| Critère | Valeur déclarée | Valeur agréée après expertise |
|---|---|---|
| Démarche initiale | Simple déclaration de l’assuré | Expertise contradictoire préalable |
| Coût à la souscription | Aucun frais spécifique | Frais d’expertise à la charge de l’assuré |
| Opposabilité à l’assureur | Limitée : réévaluation possible | Valeur contractuelle inscrite au contrat |
| Risque de sous-indemnisation | Réel si valeur contestée | Réduit, dans les conditions prévues |
| Adapté à | Véhicules de valeur modérée bien cotés | Véhicules rares ou à forte valeur patrimoniale |
Comment choisir entre valeur déclarée et valeur agréée pour son véhicule ?
Le choix dépend principalement de la valeur patrimoniale du véhicule, de la facilité à le coter et de l’usage prévu. Plus le véhicule est rare, restauré ou unique, plus la valeur agréée se justifie pour sécuriser l’indemnisation. Plus le modèle est commun et sa cote accessible, plus la valeur déclarée peut rester une option pertinente.
- Véhicule rare, restauré ou à forte valeur patrimoniale :
Privilégier la valeur agréée après expertise. L’investissement initial se justifie par la sécurité contractuelle sur un montant élevé.
- Véhicule de collection courant, cote de marché établie :
La valeur déclarée peut suffire, à condition de rester prudent et de documenter la valeur retenue.
- Véhicule récent de caractère rare (youngtimer, série limitée) :
Vérifier auprès de l’assureur si la valeur agréée est accessible malgré l’âge du véhicule, certains contrats l’autorisent.
- Usage régulier ou kilométrage élevé :
Comparer les contrats, car les conditions d’agrément supposent souvent un usage de loisir limité.
Cas pratique
Un amateur possède une sportive française produite à faible nombre d’exemplaires, entièrement restaurée avec factures à l’appui. La cote de marché pour ce modèle varie fortement selon l’état et l’historique. Opter pour la valeur déclarée exposerait à une discussion complexe en cas de sinistre, car l’état exceptionnel du véhicule n’est pas automatiquement reconnu. Une expertise préalable permet d’inscrire une valeur agréée tenant compte de la restauration documentée. À l’inverse, un propriétaire d’un modèle courant de grande série, dont la cote est largement référencée, peut raisonnablement opter pour la valeur déclarée en restant dans la fourchette haute du marché constaté.
Les démarches à anticiper varient selon le mode choisi : l’agrément suppose la prise de rendez-vous avec un expert, la constitution d’un dossier et parfois un renouvellement périodique pour tenir compte de l’évolution de la cote. Un courtier spécialisé en assurance de véhicules anciens peut aider à comparer les contrats, à identifier les conditions d’usage et à arbitrer entre les deux approches selon le profil du véhicule.
Pour approfondir la dimension patrimoniale et affective de ces véhicules, cette lecture sur la voiture de collection comme patrimoine roulant éclaire les enjeux qui motivent le choix d’une couverture adaptée.
Questions fréquentes sur la valorisation des véhicules de collection
Trois interrogations reviennent régulièrement après la souscription : la révision de la valeur agréée dans le temps, l’accès à ce dispositif pour des véhicules récents mais rares, et l’impact éventuel de l’expertise sur la cotisation.
La valeur agréée peut-elle être révisée dans le temps ?
Oui, selon les contrats. La valeur agréée est généralement valable pour une durée définie, souvent liée à l’échéance du contrat ou à un calendrier de renouvellement. Une nouvelle expertise peut être demandée pour tenir compte de l’évolution de la cote, d’une restauration complémentaire ou d’un changement d’état. Les modalités précises figurent dans les conditions du contrat.
Peut-on souscrire une valeur agréée pour un véhicule récent de caractère rare ?
Certains assureurs spécialisés acceptent la valeur agréée pour des véhicules récents présentant un caractère rare, comme des séries limitées ou des youngtimers prisés. Le dispositif n’est toutefois pas réservé aux seuls véhicules éligibles à la carte grise de collection, qui concerne les véhicules de plus de 30 ans selon les critères officiels. Il convient de vérifier directement les conditions de chaque contrat.
L’expertise influe-t-elle sur la cotisation d’assurance ?
La cotisation d’un contrat collection est généralement calculée en fonction de la valeur retenue, de l’usage déclaré, du profil du conducteur et des conditions de conservation. Une valeur agréée élevée peut donc se traduire par une prime plus importante qu’avec une valeur déclarée inférieure. L’arbitrage se fait entre coût immédiat et sécurité d’indemnisation.
Que faire si l’assureur conteste la valeur déclarée au moment du sinistre ?
En l’absence de valeur agréée, l’indemnisation est fixée après expertise contradictoire au jour du sinistre. L’assuré peut mandater son propre expert pour défendre une estimation différente, voire recourir à une tierce expertise en cas de désaccord persistant. Les voies de recours dépendent des clauses du contrat et du cadre légal applicable.
Le choix entre valeur déclarée et valeur agréée n’est pas une question de principe mais d’adéquation au véhicule et à ses enjeux patrimoniaux. Pour une ancienne dont la valeur dépasse ce qu’une cote standard peut refléter, l’expertise préalable constitue l’outil le plus sûr pour éviter une discussion déséquilibrée après sinistre. Pour un modèle plus courant, la valeur déclarée peut rester cohérente à condition de documenter sérieusement le montant retenu. Dans tous les cas, un échange préalable avec un professionnel permet d’ajuster la couverture avant qu’un sinistre ne vienne révéler les limites d’un choix fait trop vite.